Por Peter Main
Esta es la transcripción de una presentación de Peter Main en la escuela de verano de las secciones de habla alemana de la LIS (Arbeiter:innenmacht de Alemania, Arbeiter*innenstandpunkt de Austria y Marxistische Aktion Schweiz).
En esta sesión queremos presentar una visión general del desarrollo de China desde su adhesión a la OMC en 2001. Tomar una fecha concreta como punto de partida de cualquier evolución histórica conlleva el riesgo de subestimar, o incluso ignorar, lo que ocurrió antes de ese momento. Es evidente que no debemos subestimar la importancia de los momentos clave en la historia de China, especialmente en la década de los noventa, cuando el partido gobernante, el PCCh, decidió desmantelar la planificación burocrática y restablecer las relaciones de producción capitalistas. Al mismo tiempo, la entrada de China en la OMC constituye un momento decisivo en sus relaciones con el resto del mundo y, en particular, con EE. UU.
Aspectos generales sobre el método
Antes de pasar a los detalles de los últimos 25 años, hay un par de aspectos generales que debemos tener en cuenta. El primero es el funcionamiento de la Ley del Desarrollo Desigual y Combinado, una de cuyas ideas fundamentales es la supervivencia de elementos de un sistema económico y un régimen del pasado, incluso después de que hayan sido sustituidos por otros. Esto explica, por ejemplo, la persistencia en mi país, el Reino Unido, no solo de una monarquía con orígenes en el feudalismo, sino también de una aristocracia terrateniente que no solo se transformó, primero, en una clase dedicada al comercio de esclavos y, después, en un componente clave de la burguesía industrial y financiera, sino que incluso conservó poderes legislativos en una Cámara de los Lores no electa.
En China, al igual que la nobleza británica, la casta burocrática —cuyas raíces se remontan a la planificación centralizada— ha sobrevivido en una economía capitalista, cambiando su función inmediata pero conservando su poder político a través del PCCh. Aunque ya no intenta controlar los intercambios entre los distintos sectores de la economía, sigue supervisando el desarrollo económico de acuerdo con un conjunto global de objetivos formulados en un Plan Quinquenal. Es más, ha conservado en gran medida la misma mentalidad en la que siempre se hacía hincapié en lo que Marx denominaba el «Departamento Uno» de la economía —la producción de los medios de producción—, dejando el «Departamento Dos» —los bienes de consumo— al libre juego del mercado.
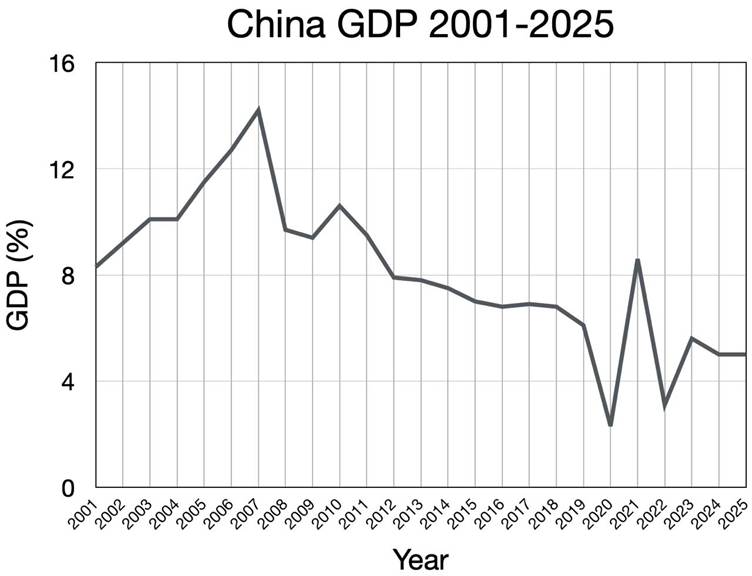
En segundo lugar, a lo largo de mi intervención haré referencia a un gráfico sobre el crecimiento del PBI de China, basado en cifras de la Oficina Nacional de Estadística de China. Muchos de ustedes saben que esas estadísticas suelen percibirse con cierto escepticismo en «Occidente», por lo que quizá convenga explicar por qué voy a utilizarlas: la cuestión no es la precisión aritmética de ningún conjunto concreto de cifras —ni siquiera el propio concepto de PBI, que no es una medida de la producción, sino del coste total para los usuarios finales de todos los bienes y servicios producidos en una economía nacional—. A efectos de este análisis, lo que importa es que cada año se miden prácticamente los mismos elementos de forma muy similar; por lo tanto, el gráfico resultante nos ofrece una imagen visualmente comprensible de inmediato sobre el comportamiento de la economía durante los últimos 25 años. Eso es más que suficiente.
Luego de la adhesión a la OMC
Veamos, pues, el gráfico de la tasa de crecimiento del PBI de China. Lo que no pasa desapercibido es el auge que siguió a la entrada en la OMC. Poco antes de eso, como consecuencia de la crisis financiera asiática, muchas empresas extranjeras que anteriormente suministraban componentes para su montaje en China antes de la exportación habían comenzado a trasladar su propia producción a este país. A ello se sumó ahora un aumento realmente espectacular de la inversión china para aprovechar la eliminación de las barreras arancelarias. Se trató de un auge clásico al estilo del capitalismo primitivo. Con un flujo constante de mano de obra barata procedente del campo, unos 200 millones de trabajadores, en su mayoría jóvenes y sin experiencia alguna, organizados por los gobiernos regionales y locales, fueron puestos a trabajar en talleres construidos a toda prisa. La mayor parte de la producción consistía en bienes de consumo baratos destinados a Europa y EE. UU., donde, como consecuencia, el capital pudo mantener los salarios en los niveles de la década de 1970.
La producción en tales condiciones, a menudo respaldada por subvenciones estatales para cubrir los gastos de energía, transporte y alojamiento, permitía superar fácilmente a los productores rivales de otros países. Cada vez más, en Europa y especialmente en EE. UU., cuando los responsables de compras buscaban proveedores, la pregunta clave era: «¿Cuál es el precio de China?». Sin embargo, ese crecimiento tenía su propio precio. Una vez derrotada la mayor parte de la competencia extranjera, los fabricantes chinos se vieron obligados a competir entre sí. Inevitablemente, la competencia por mantener la cuota de mercado condujo primero a una bajada de precios; después, los márgenes más bajos provocaron cierres; y, finalmente, los que sobrevivieron subieron los precios a los clientes extranjeros.
El consiguiente aumento de los precios de los bienes de consumo fue uno de los factores que contribuyeron a lo que acabó siendo el colapso del mercado hipotecario de alto riesgo en EE. UU. y, posteriormente, la Gran Crisis Financiera.
La reacción en China fue rápida y brutal. Las empresas quebraron, los propietarios desaparecieron sin pagar los salarios pendientes ni las facturas de los proveedores, lo que extendió la crisis por todas las provincias costeras que habían experimentado el mayor crecimiento. Las cifras sobre la pérdida de hasta 40 millones de puestos de trabajo en tan solo tres meses pueden ser o no del todo fiables, pero reflejan con suficiente claridad la magnitud del colapso económico.
Esta fue la primera crisis de este tipo a la que se tuvo que enfrentar el régimen. A diferencia de los Estados capitalistas más consolidados, que habían capeado muchas tormentas y habían desarrollado, por ejemplo, sistemas de seguridad social y de bienestar para hacerles frente, China carecía de una red de seguridad que abarcara todo el sistema; de hecho, en virtud del sistema de registro del hukou, la gran mayoría de los trabajadores ni siquiera tenía derecho a vivir en las ciudades.
Ante los cientos de miles de trabajadores que exigían ayudas y bloqueaban autopistas y ciudades para hacer valer sus reivindicaciones, el Partido respondió con rapidez y, hay que reconocerlo, con bastante eficacia. Se ordenó a los gobiernos locales que distribuyeran fondos de ayuda, a menudo vinculados a transporte subvencionado para que los trabajadores regresaran a sus pueblos de origen. Esto no solo les garantizó al menos algo de apoyo, sino que, por supuesto, también los alejó de las ciudades.
Respuesta a la crisis
Como muestra el gráfico del PBI, el desplome de la producción fue dramático, pero cabe destacar que, en el plazo de un año, la recuperación ya se había iniciado y rapidamente se aceleró. En el centro de este giro tan sorprendente se encontraba un programa de inversión estatal equivalente a 568.000 millones de dólares. Esta suma era comparable al coste de los rescates y la flexibilización cuantitativa con los que Estados Unidos volvió a estabilizar su sistema financiero.
Sin embargo, lo único que tienen en común son las cifras. En China, los fondos se destinaron, sobre todo, a invertir en infraestructuras y en los medios de producción asociados. De ahí surgieron los miles de kilómetros de líneas ferroviarias de alta velocidad, las nuevas autopistas, los nuevos metros urbanos, los nuevos aeropuertos, los nuevos puertos y todas las demás obras que aún hoy maravillan a los turistas.
Los primeros años tras la crisis no solo supusieron un crecimiento cuantitativo de la economía, sino también un cambio cualitativo en la sociedad. Se necesitaban millones de trabajadores con un mayor nivel de formación y cualificación; se necesitaban nuevas ciudades para alojarlos; se necesitaban bienes de consumo; las empresas del Departamento Dos, a las que a menudo se les denegaban préstamos a bajo interés de los bancos estatales, generaban demanda de los bancos privados o «en la sombra», que exigían planes de negocio viables —y los trabajadores necesarios para llevarlos a cabo—.
Basta con una sola cifra para ilustrar la magnitud y la importancia de la transformación que está experimentando China en estos momentos: se dice que, en 2011-2012, más del 90 % de todo el cemento del mundo se utilizó en China. Basta con pensar por un momento en lo que eso implica en términos de comercio exterior, transporte marítimo, ingeniería civil, formación de la mano de obra, finanzas internacionales… en definitiva, en todos los aspectos de la vida en China. Y no solo en China: la demanda de materias primas y suministros energéticos fue suficiente para sacar a muchas otras economías —entre las que destacan, de manera muy importante, Brasil y Australia— de la recesión provocada por la Gran Crisis Financiera.
Fue precisamente esta capacidad, no solo de sobrevivir a la peor crisis económica de las últimas décadas, sino también de salir de ella más fuerte que antes, lo que nos convenció a nosotros, en la Liga por la Quinta Internacional, de que China, lejos de haber quedado relegada a una mera fuente subordinada de productos baratos para EE. UU. y la UE, una semicolonia en términos marxistas, se había convertido en realidad en una potencia mundial, un Estado imperialista. Aunque sin utilizar la misma terminología, en otros lugares se estaba llegando a una conclusión similar.
Xi Jinping
En Pekín, en noviembre de 2011, Xi Jinping fue nombrado de forma inesperada secretario general del PCCh. Inesperada porque, por lo que sabemos, tanto en China como en el extranjero se había dado por hecho desde hacía tiempo que Li Keqiang, que anteriormente había sido vicepresidente bajo el mandato de Hu Jintao, sería ascendido a ese cargo. Si el lema de Li era «Mantenemos el rumbo», el de Xi, por el contrario, era «¡A toda máquina!». A los pocos meses de asumir oficialmente la presidencia de China en marzo de 2012, anunció la estrategia de cuatro caracteres «Un cinturón, una ruta», por la que probablemente será recordado.
Aunque suene un poco extraño en inglés —pues el «cinturón» es la ruta terrestre que va de China a Europa y la «ruta» es la ruta marítima que rodea el sudeste asiático y la India hasta África—, la Iniciativa del Cinturón y la Ruta, o BRI, como se la conoce ahora más comúnmente, dejó clara la intención de China de consolidarse como potencia mundial. La clave para ello era la inversión en infraestructuras y construcción en países que contaran con importantes recursos de materias primas o con ubicaciones estratégicas.
También en el ámbito nacional, Xi se mostró deseoso de fomentar la expansión económica y lo puso de manifiesto mediante nuevas medidas de flexibilización de las «fuerzas del mercado». Aunque, como muestra el gráfico, las tasas de crecimiento no fueron tan elevadas como en la primera década, se trataba ahora de una economía mucho mayor, por lo que el aumento absoluto fue considerable —y hasta tres veces más rápido que el de otras potencias imperialistas—. Además, el énfasis en la exportación de capital para los proyectos de la Iniciativa de la Franja y la Ruta (BRI) tuvo, inevitablemente, un impacto en la economía nacional.
La rápida evolución de China no pasó desapercibida para esas otras potencias, especialmente para EE. UU. En el mismo mes en que Xi asumió el cargo de secretario general, noviembre de 2011, el presidente Barack Obama anunció un cambio en la estrategia de política exterior con su «giro hacia el Pacífico», una señal clara de que la Casa Blanca y el Pentágono reconocían ya la llegada no solo de un competidor, sino de un rival.
En este contexto de importantes inversiones extranjeras, de crecimiento constante de la economía nacional, pero también de primeros indicios de una reacción por parte del imperialismo más poderoso, nuestra atención debe centrarse ahora en la situación política dentro de China, y más concretamente en el propio PCCh.
La flexibilización de los controles sobre el capital privado provocó una especie de reacción negativa entre las figuras más destacadas del Partido, a las que a menudo se hace referencia como las «familias rojas», ya que entre ellas se encontraban los veteranos que aún quedaban de la época prerrevolucionaria y sus descendientes. Aunque la mayoría solo expresaba sus preocupaciones a puerta cerrada, uno de ellos, Bo Xilai —hijo de Bo Yibo, una figura importante en el Partido y en el Ejército Popular de Liberación desde los años veinte—, no ocultó su preferencia por volver a unos controles más estrictos por parte del Partido. Bo llegó incluso a organizar campañas al estilo de Mao en la ciudad de Chongqing, donde era secretario del Partido, y se convirtió en una especie de figura emblemática de una corriente del partido que llevaba mucho tiempo en desacuerdo con la política de restauración de Deng Xiaoping. En lo que se convertiría en un patrón que se repetiría con frecuencia, Bo fue acusado de corrupción y destituido de su cargo en 2015.
Por otra parte, la rapidez de la recuperación tras la crisis provocó una escasez de mano de obra que animó a los trabajadores a exigir mejores condiciones y salarios, con un éxito considerable en regiones como Guangdong. En este sentido, se beneficiaron de las actividades tanto de ONG extranjeras como de activistas jurídicos cada vez más experimentados. Las noticias sobre el crecimiento de la Bolsa de Shanghái y el aumento del valor de las acciones de empresas en auge también dieron lugar a un número cada vez mayor de «inversores minoristas», es decir, personas corrientes sin experiencia en la negociación de acciones que pedían dinero prestado para comprar acciones, partiendo de la hipótesis de que luego podrían venderlas fácilmente con beneficios y repetir el proceso.
Cambio de estrategia
Ambos procesos se detuvieron bruscamente en junio de 2015. El12 de junio, las cotizaciones bursátiles comenzaron a caer, y lo hicieron rápidamente, perdiendo un tercio de su valor en un par de semanas. El Gobierno de Xi reaccionó con rapidez. Por un lado, se suspendió la cotización en la Bolsa; por otro, las campañas de las ONG y del movimiento sindical tuvieron que reducir el número de sus activistas y pronto se vieron sometidas a restricciones legales muy estrictas.
Incluso antes de la crisis, los dirigentes del Partido ya habían identificado la necesidad de renovar la estrategia económica, tanto a nivel nacional como internacional, lo que se plasmó en elXIII Plan Quinquenal y sus objetivos clave, resumidos en la iniciativa «Made in China 2025». El objetivo era convertir a China no solo en un productor eficiente de bienes, sino también en un líder en innovación tecnológica. Más concretamente, para 2025, el 70 % de los componentes y materiales clave debía proceder de fuentes nacionales y el valor añadido de los productos debía aumentar, poniendo fin a la dependencia de las importaciones de productos avanzados.
Lo que esto iba a significar en la práctica quedó más claro en elXIX Congreso del Partido, celebrado en noviembre de 2017. Al reafirmar el papel central de la «teoría socialista», Xi declaró que era necesaria una «reforma estructural del lado de la oferta», señalando los peligros de la sobreproducción y el aumento del endeudamiento.
Xi, por supuesto, fue reelegido secretario general, pero aún así tuvo que incluir en el Comité Permanente del Politburó a varios aliados de Hu Jintao, como Li Keqiang. En aquel momento, abundaban los rumores de que las «familias rojas» no aprobaban el creciente dominio de Xi, lo que quizá reflejaba la creciente influencia de una burguesía en rápido desarrollo, capitalistas a los que se les había permitido afiliarse al Partido desde finales de los noventa.
Sea cual sea la verdad al respecto, en 2018 se llevó a cabo una medida muy importante contra los capitalistas sin escrúpulos con la introducción de tres «normas rojas» dirigidas a los promotores inmobiliarios especulativos. Con efecto inmediato, se impusieron controles muy estrictos sobre el equilibrio entre la deuda y los activos existentes, lo que supuso un revés al lema tradicional del sector, «Constrúyelo y vendrán», que partía de la premisa de unas condiciones de auge económico interminables.
Sin embargo, antes de que se pudieran apreciar los efectos de ese drástico cambio de política, hacia finales de 2019 comenzó a desarrollarse el mayor drama de todos: la aparición del virus de la COVID-19.
Como muestra el gráfico, aunque el primer confinamiento se limitó a Wuhan y a la provincia de Hubei, tuvo un gran impacto en las cifras de crecimiento de todo el año. Sin embargo, la estrategia de confinamiento se consideró un éxito y la recuperación fue rápida, de modo que la cifra del año siguiente, 2021, fue significativamente superior a la tendencia anterior a la COVID-19. No obstante, el hecho de que en 2023 se reanudara la tendencia general a la baja oculta un acontecimiento extremadamente importante ocurrido en 2022.
La llegada de la variante Ómicron del virus, detectada por primera vez en Shanghái a finales de febrero, provocó primero un confinamiento total en esa ciudad hasta mayo y, posteriormente, la política de «Covid cero», con controles muy estrictos en todo el país. En elXX Congreso del Partido, celebrado en octubre de 2022, Xi elogió la eficacia de la estrategia y declaró que continuaría de forma indefinida. Sin embargo, incluso antes de la inauguración del Congreso, la popularidad de la protesta del «Hombre del Puente» puso de manifiesto un descontento generalizado y, apenas dos semanas después del Congreso, las muertes de varios residentes en el incendio de un bloque de pisos en Urumqi provocaron disturbios generalizados, que comenzaron en Shanghái pero se extendieron a todo el país en cuestión de horas. Esto pasó a conocerse como la revolución del «papel blanco» o «A4», porque los manifestantes sostenían hojas de papel en blanco: una señal silenciosa que invitaba a todo el mundo a darse cuenta de lo que se escribiría si tan solo se permitiera hacerlo.
Casi de inmediato, a pesar de los elogios de Xi, la política de «Covid cero» llegó a su fin. Tanto la protesta como la rapidez con la que Xi dio marcha atrás pueden llegar a considerarse significativas con el tiempo, pero el propio Congreso también supuso un importante punto de inflexión. Incluso antes de que se celebrara, ya se había decidido que Xi no dimitiría tras sus dos mandatos, tal y como había sido la norma desde la llegada al poder de Deng. Ahora, su supremacía indiscutible en el Partido quedó subrayada al elegir personalmente como miembros del Comité Permanente únicamente a personas conocidas por ser sus partidarios.
Para entonces, China se encontraba en el segundo año delXIV Plan Quinquenal, que incluía un reorientación de la Iniciativa de la Franja y la Ruta (BRI), dando menos importancia a los grandes proyectos de infraestructura y mucho más a la exportación de tecnología y servicios —como el transporte y el mantenimiento, la vigilancia, los seguros y el asesoramiento jurídico— a través de contratos comerciales, en lugar de contratos impulsados por el Estado. Sin embargo, al igual que en el pasado, el pago podía acordarse mediante acuerdos de suministro de materias primas y energía.
Crisis
A nivel nacional, las «normas rojas» de Xi para los especuladores inmobiliarios comenzaron a surtir un efecto del que China aún no se ha recuperado. Evergrande, una de las mayores constructoras del mundo, se vio incapaz de pagar los intereses de sus deudas en septiembre de 2021 y pronto quedó claro que las propias deudas nunca podrían saldar y que Evergrande era solo una de las muchas empresas que, en realidad, estaban en quiebra.
Las consecuencias fueron devastadoras; se descubrió que había un excedente de más de 90 millones de pisos que no se podían vender. Al mismo tiempo, había millones de familias que habían pagado «sobre plano», es decir, antes incluso de que comenzara la construcción, y que ahora nunca se llevaría a cabo. Es fácil imaginar el efecto dominó: no se pudo pagar a las empresas que habían suministrado los materiales para esas construcciones excedentarias, ni a las empresas de ingeniería que habían proporcionado las grúas, la maquinaria de movimiento de tierras y los camiones, ni a las empresas que habían equipado los edificios terminados, por no hablar de todos los trabajadores que los habían construido.
Mientras tanto, de acuerdo con el Plan, la inversión se centró en los sectores de alta tecnología, los vehículos eléctricos, el desarrollo de la computación cuántica, la tecnología aeroespacial, la investigación bioquímica y, sin duda, el armamento sofisticado. A finales de 2023, se había revertido la recesión provocada por el segundo confinamiento y el crecimiento del PBI había vuelto a la línea de tendencia, aunque, como ya hemos señalado, se trataba de una tendencia a la baja. Lo que esto ocultaba era la creciente discrepancia entre las industrias en «auge» y el resto de la economía nacional, esencialmente entre el «Departamento Uno» y el «Departamento Dos» de Marx.
Trump
Más recientemente, por supuesto, toda la economía mundial se ha visto afectada por las extrañas políticas de Donald Trump. A diferencia de la gran mayoría de los países, que toleraron sus aranceles del «Día de la Liberación» con la esperanza —a veces justificada, a menudo no— de que se pudieran negociar mejores condiciones lejos del foco de atención, China simplemente tomó represalias con sus propios aranceles y desviando el comercio de los proveedores estadounidenses —comprando su soja a Brasil, por ejemplo—. Eso bastó para llevar a Trump a la mesa de negociaciones, lo que, en general, condujo a un retroceso por ambas partes.
Su próxima reunión está prevista para el 14 de septiembre, con un resultado que nadie sabe cómo será. Lo que sí podemos afirmar es que China parece tener un sentido mucho mayor de la planificación estratégica y que Xi está, sin duda, preparado para muchas eventualidades. Sabe que se avecinan tiempos difíciles; su plan consiste en apostar por el avance tecnológico continuo y el aumento de las exportaciones, respaldados por el control de minerales clave, nuevas rutas comerciales y un uso cada vez mayor del yuan en el comercio y los negocios.
El problema al que se enfrenta, a nivel nacional, es muy similar al de los años inmediatamente anteriores a la Gran Crisis Financiera. China ha superado a muchos otros países en la fabricación de productos cada vez más sofisticados, pero ha descuidado su propio mercado interno. El mercado mundial no puede absorber el excedente de China para siempre, pero este país depende de las exportaciones.
Hay un dato estadístico que ilustra bien esta cuestión: China ya domina la producción de vehículos eléctricos, mientras que Estados Unidos se conforma con seguir consumiendo gasolina sin medida, y las empresas alemanas y japonesas están negociando ahora la creación de empresas conjuntas con compañías como BYD. La demanda mundial estimada de vehículos eléctricos es de 23 millones al año; China puede absorber 12 millones, pero ya tiene capacidad para producir 25 millones. Al mismo tiempo, hay más de 100 empresas que fabrican coches en China, por lo que es evidente que se va a producir una importante reconfiguración, una enorme destrucción y centralización del capital.
Se podrían realizar cálculos similares para otros sectores, y todos ellos apuntarían a despidos generalizados y, por lo tanto, a un clima de descontento. Xi también ha previsto eso: el PCCh cuenta ahora con 101 millones de miembros y con el sistema de vigilancia más completo del mundo. Lo que esto demuestra es que no le dan miedo los estadounidenses, ¡le dan miedo los chinos!