Por Peter Main
Nota: Este texto é a transcrição de uma introdução apresentada por Peter Main na escola de verão das seções de língua alemã da LIS (Arbeiter, da Alemanha; Arbeiter*innenstandpunkt, da Áustria; e Marxistische Aktion Schweiz, da Suíça). Republicamos aqui a exposição.
Nesta sessão, queremos apresentar uma visão geral do desenvolvimento da China desde sua entrada na OMC, em 2001. Escolher uma data específica como ponto de partida para qualquer desenvolvimento histórico traz o risco de subestimar, ou até mesmo ignorar, o que veio antes. Evidentemente, não devemos subestimar a importância de momentos decisivos na China, especialmente na década de 1990, quando o partido governante, o PCCh, decidiu desmantelar o planejamento burocrático e restaurar as relações capitalistas de produção. Ao mesmo tempo, a entrada da China na OMC constitui um momento decisivo nas relações com o restante do mundo e, em particular, com os EUA.
Considerações gerais sobre o método
Antes de nos voltarmos aos acontecimentos específicos dos últimos 25 anos, porém, há algumas considerações gerais que devemos ter em mente. A primeira é o funcionamento da Lei do Desenvolvimento Desigual e Combinado, uma de cujas contribuições é explicar a sobrevivência de elementos de um sistema econômico e de um regime anteriores mesmo depois de terem sido substituídos por outro. Isso explica, por exemplo, a existência continuada, em meu país, o Reino Unido, não apenas de uma monarquia originada no feudalismo, mas também de uma aristocracia fundiária que se transformou primeiro em uma classe de comerciantes de escravos e, depois, em um componente fundamental da burguesia industrial e financeira. Além disso, ela manteve até mesmo poderes legislativos em uma Câmara dos Lordes não eleita.
Na China, assim como na nobreza britânica, a casta burocrática, cujas raízes estavam no planejamento centralizado por comando, sobreviveu à transição para uma economia capitalista, mudando sua função imediata, mas conservando seu poder político na forma do PCCh. Embora já não tente controlar as trocas entre os diferentes setores da economia, continua supervisionando o desenvolvimento econômico de acordo com um conjunto geral de objetivos estabelecidos em um Plano Quinquenal. Mais do que isso, conservou grande parte da mesma mentalidade, na qual sempre se enfatizou o que Marx chamou de Departamento I da economia — a produção dos meios de produção —, deixando o Departamento II, dos bens de consumo, muito mais sujeito ao funcionamento do mercado.
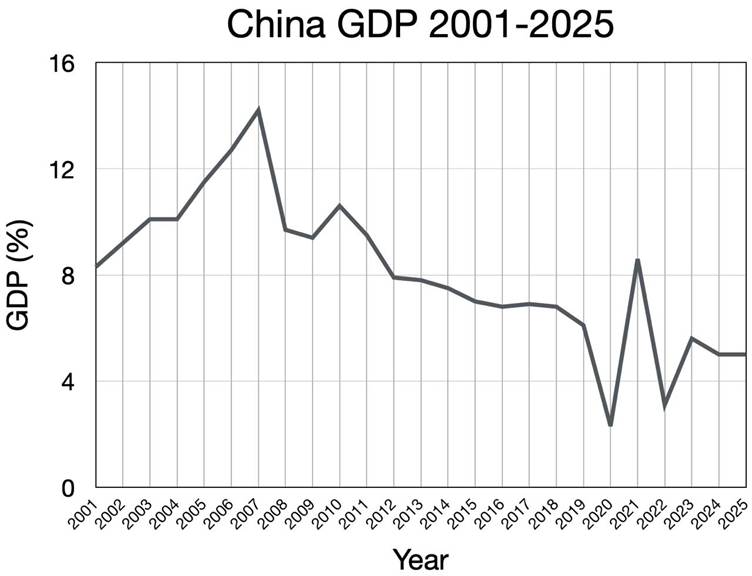
Em segundo lugar, farei referência ao longo desta exposição a um gráfico do crescimento do PIB chinês, baseado em dados do Escritório Nacional de Estatísticas da China. Muitos de vocês sabem que essas estatísticas são frequentemente vistas com certo ceticismo no “Ocidente”, por isso talvez seja necessário explicar por que as utilizo: o que importa não é a precisão aritmética de qualquer conjunto específico de números — nem mesmo o próprio conceito de PIB, que não é uma medida da produção, mas do custo total, para os consumidores finais, de todos os bens e serviços produzidos em uma economia nacional. Para nossos propósitos, o que importa é que, todos os anos, praticamente as mesmas coisas são medidas de maneira semelhante. Portanto, o gráfico resultante nos oferece uma representação visual imediatamente compreensível do comportamento da economia nos últimos 25 anos. Isso é mais do que suficiente.
Após a entrada na OMC
Vejamos, então, o gráfico da taxa de crescimento do PIB chinês. O que salta aos olhos é o boom que se seguiu à entrada na OMC. Pouco antes disso, em consequência da crise financeira asiática, muitas empresas estrangeiras que anteriormente forneciam componentes para serem montados na China e depois exportados começaram a transferir sua própria produção para o país. A isso se somou um aumento realmente dramático do investimento chinês, destinado a aproveitar a eliminação das barreiras tarifárias. Foi um boom típico dos primeiros estágios do capitalismo.Com um fluxo constante de mão de obra barata vinda do campo, cerca de 200 milhões de trabalhadores, em sua maioria jovens e completamente inexperientes, foram colocados para trabalhar em oficinas improvisadas às pressas, organizadas pelos governos regionais e locais. A maior parte da produção consistia em bens de consumo baratos destinados à Europa e aos EUA, onde, como consequência, o capital conseguiu manter os salários nos níveis da década de 1970.
A produção nessas condições, frequentemente sustentada por subsídios estatais para fornecer energia, transporte e moradia, conseguia facilmente oferecer preços inferiores aos dos produtores concorrentes de outros países. Cada vez mais, na Europa e, sobretudo, nos EUA, quando os responsáveis pelas compras procuravam fornecedores, a pergunta decisiva era: “Qual é o preço da China?”. Esse crescimento, entretanto, teve seu próprio preço. Com a derrota da maior parte da concorrência estrangeira, os fabricantes chineses passaram a competir entre si. Inevitavelmente, a disputa para manter suas fatias de mercado levou primeiro à redução dos preços; depois, as margens menores provocaram o fechamento de empresas; por fim, as sobreviventes aumentaram seus preços para os clientes estrangeiros.
O consequente aumento dos preços dos bens de consumo foi um dos fatores que contribuíram para o colapso das hipotecas subprime nos EUA e, posteriormente, para a Grande Crise Financeira.
A reação na China foi rápida e brutal. Empresas faliram, proprietários desapareceram sem pagar salários atrasados ou contas de fornecedores, espalhando o colapso pelas províncias costeiras que haviam experimentado o maior crescimento. Os números relativos à perda de empregos, que chegaram a 40 milhões em apenas três meses, podem ou não ser inteiramente confiáveis, mas expressam com clareza suficiente a dimensão do colapso econômico.
Essa foi a primeira crise desse tipo que o regime teve de enfrentar. Ao contrário dos Estados capitalistas mais antigos, que haviam atravessado muitas turbulências e desenvolvido, por exemplo, sistemas de seguro social e assistência pública para lidar com elas, a China não possuía uma rede de proteção social abrangente. De fato, sob o sistema de registro domiciliar hukou, a grande maioria dos trabalhadores sequer tinha o direito de viver nas cidades.
Com centenas de milhares de trabalhadores exigindo auxílio e bloqueando rodovias e cidades para impor suas reivindicações, o Partido reagiu rapidamente e, é preciso reconhecer, com bastante eficácia. Os governos locais receberam instruções para distribuir fundos de assistência, frequentemente vinculados a transportes subsidiados para que os trabalhadores retornassem às suas aldeias de origem. Isso não apenas lhes garantia algum tipo de apoio, mas, evidentemente, também os retirava das cidades.
Resposta à crise
Como mostra o gráfico do PIB, o colapso da produção foi dramático, mas observem que, em um ano, a recuperação já havia começado e logo se acelerou. No centro dessa reviravolta bastante surpreendente estava um programa de investimentos estatais equivalente a US$ 568 bilhões. Essa quantia era comparável ao custo dos resgates financeiros e da flexibilização quantitativa (Quantitative Easing) por meio dos quais os EUA restabilizaram seu sistema financeiro.
Os números, entretanto, são a única semelhança. Na China, os recursos foram utilizados principalmente para investir em infraestrutura e nos meios de produção associados a ela. Foi isso que possibilitou a construção de milhares de quilômetros de ferrovias de alta velocidade, novas rodovias, novas linhas de metrô municipais, novos aeroportos, novos portos e todos os demais empreendimentos que ainda hoje impressionam os turistas.
Os primeiros anos após a crise não significaram apenas um crescimento quantitativo da economia, mas também uma transformação qualitativa da sociedade. Eram necessários milhões de trabalhadores com maior escolaridade e qualificação; novas cidades precisavam ser construídas para abrigá-los; eram necessários bens de consumo. As empresas do Departamento II, frequentemente privadas de empréstimos a juros baixos pelos bancos estatais, geraram demanda por recursos de bancos privados ou do chamado sistema bancário “paralelo”, que exigiam planos de negócios viáveis — e os trabalhadores necessários para executá-los.
Uma única estatística pode ilustrar a dimensão e a importância da transformação chinesa naquele período: afirma-se que, em 2011–2012, mais de 90% de todo o cimento produzido no mundo foi utilizado na China. Pensem por um momento no que isso implica em termos de comércio exterior, transporte marítimo, engenharia civil, formação profissional, finanças internacionais — em suma, em todos os aspectos da vida na China. E não apenas na China: a demanda por matérias-primas e fontes de energia foi suficiente para tirar várias outras economias da recessão provocada pelo Grande Colapso Financeiro, incluindo, muito significativamente, o Brasil e a Austrália.
Foi essa capacidade não apenas de sobreviver à pior crise econômica em décadas, mas também de sair dela mais forte do que antes, que nos convenceu, na Liga pela Quinta Internacional, de que a China, longe de ter sido reduzida a uma fonte subserviente de produtos baratos para os EUA e a União Europeia — uma semicolônia, em termos marxistas —, havia se transformado em uma potência global, um Estado imperialista. Sem utilizar a mesma terminologia, outras organizações também estavam chegando a uma conclusão semelhante.
Xi Jinping
Em Pequim, em novembro de 2011, Xi Jinping foi inesperadamente escolhido secretário-geral do PCCh. A escolha foi inesperada porque, pelo que podemos perceber, tanto na China quanto no exterior, havia muito tempo se presumira que Li Keqiang, anteriormente vice-presidente sob Hu Jintao, seria promovido ao cargo. Se o lema de Li era “Sigamos em frente com estabilidade”, o de Xi, em contrapartida, era “A toda velocidade!”. Poucos meses depois de assumir formalmente a presidência da China, em março de 2012, Xi anunciou a estratégia de quatro caracteres, “Um Cinturão, Uma Rota” (One Belt, One Road), pela qual provavelmente será lembrado.
Embora a expressão soe um tanto estranha em inglês, porque o “cinturão” corresponde à rota terrestre da China até a Europa e a “rota” corresponde ao caminho marítimo que contorna o Sudeste Asiático e a Índia em direção à África, a Iniciativa Cinturão e Rota (ICR), como passou a ser mais conhecida, deixou clara a intenção da China de se estabelecer como potência global. A chave para isso seria o investimento em infraestrutura e construção em países que possuíssem recursos importantes de matérias-primas ou posições geográficas estratégicas.
Dentro do próprio país, Xi também estava ansioso para estimular a expansão econômica e sinalizou essa intenção promovendo novas flexibilizações das “forças de mercado”. Embora, como mostra o gráfico, as taxas de crescimento não fossem tão elevadas quanto na primeira década, tratava-se agora de uma economia muito maior, de modo que o aumento absoluto era considerável — e chegava a ser até três vezes mais rápido do que o das outras potências imperialistas. Além disso, a ênfase na exportação de capital por meio dos projetos da ICR inevitavelmente teve impacto sobre a economia doméstica.
A rápida evolução da China não passou despercebida pelas outras potências, particularmente pelos EUA. No mesmo mês em que Xi se tornou secretário-geral, em novembro de 2011, o presidente Barack Obama anunciou uma mudança na estratégia de política externa com seu “Pivô para o Pacífico” (Pivot to the Pacific) — um sinal inequívoco de que a Casa Branca e o Pentágono reconheciam agora o surgimento não apenas de um concorrente, mas de um desafiante.
Nesse contexto de investimentos substanciais no exterior, crescimento constante da economia doméstica e primeiros sinais de reação por parte do imperialismo mais poderoso, precisamos agora concentrar nossa atenção na situação política interna da China, sobretudo no próprio PCCh.
A flexibilização dos controles sobre o capital privado provocou uma reação contrária entre algumas das principais figuras do Partido, frequentemente chamadas de “Famílias Vermelhas”, pois incluíam os veteranos remanescentes do período anterior à revolução e seus descendentes. Embora a maioria expressasse suas preocupações apenas a portas fechadas, um deles, Bo Xilai, filho de Bo Yibo — importante figura do Partido e do Exército de Libertação Popular (ELP) desde a década de 1920 —, não escondia sua preferência pelo retorno a controles partidários mais rígidos.Bo chegou a organizar campanhas ao estilo maoista na cidade de Chongqing, onde era secretário do Partido, tornando-se uma espécie de figura de referência para uma corrente partidária que há muito discordava da política de restauração de Deng Xiaoping. Seguindo um padrão que viria a se repetir com frequência, Bo foi acusado de corrupção e afastado do cargo em 2015.
Em outros setores, a velocidade da recuperação após a crise provocou uma escassez de mão de obra, incentivando os trabalhadores a exigir melhores condições e salários, com considerável sucesso em regiões como Guangdong. Nesse processo, eles se beneficiaram tanto da atuação de ONGs estrangeiras quanto de ativistas jurídicos cada vez mais experientes. Relatos sobre o crescimento da Bolsa de Valores de Xangai e a valorização das ações de empresas em expansão também levaram a um aumento do número de “investidores de varejo”: pessoas comuns, sem experiência em operações com ações, que tomavam dinheiro emprestado para comprá-las, supondo que poderiam vendê-las facilmente com lucro e repetir o processo.
Mudança de estratégia
Ambos os desenvolvimentos foram interrompidos abruptamente em junho de 2015. Em 12 de junho, os preços das ações começaram a cair e despencaram rapidamente, perdendo um terço de seu valor em poucas semanas. O governo de Xi reagiu rapidamente. Por um lado, a Bolsa de Valores suspendeu as negociações; por outro, as campanhas das ONGs e do movimento sindical tiveram de restringir a atuação de seus ativistas e logo passaram a estar sujeitas a limitações legais muito rigorosas.
Mesmo antes do colapso, a liderança do Partido já havia percebido a necessidade de renovar a estratégia econômica, tanto no plano interno quanto no internacional. Isso tomou forma no 13º Plano Quinquenal e em suas principais metas, sintetizadas na iniciativa “Made in China 2025”. O objetivo era transformar a China não apenas em uma produtora eficiente de bens, mas também em uma potência líder em inovação tecnológica. Mais precisamente, até 2025, 70% dos componentes e materiais essenciais deveriam ser obtidos internamente, e o conteúdo de valor agregado dos produtos deveria aumentar, encerrando a dependência das importações de bens avançados.
O significado prático dessa mudança ficou mais claro no 19º Congresso do Partido, em novembro de 2017. Ao reafirmar a centralidade da “teoria socialista”, Xi declarou que era necessária uma “reforma estrutural do lado da oferta”, apontando os perigos da superprodução e do aumento do endividamento.
Xi, naturalmente, foi reconduzido ao cargo de secretário-geral, mas ainda precisou incluir no Comitê Permanente do Politburo vários aliados de Hu Jintao, como Li Keqiang. Na época, circulavam muitos rumores de que as “Famílias Vermelhas” desaprovavam o crescente domínio de Xi, talvez refletindo a influência cada vez maior de uma burguesia em rápido desenvolvimento, formada por capitalistas que haviam recebido autorização para ingressar no Partido desde o final da década de 1990.
Independentemente da veracidade desses rumores, 2018 testemunhou uma intervenção muito importante contra os capitalistas que atuavam sem grandes restrições: a introdução de três “linhas vermelhas” destinadas a desenvolvedores imobiliários especulativos. Imediatamente, foram impostos controles muito rigorosos sobre a relação entre as dívidas e os ativos existentes, contrariando o lema de longa data do setor: “Construa e eles virão”, baseado na suposição de que o boom jamais terminaria.
Antes que os efeitos dessa dramática mudança de política pudessem ser observados, porém, o maior drama de todos começou a se desenrolar no final de 2019: o surgimento do vírus da Covid-19.
Como mostra o gráfico, embora o primeiro confinamento tenha se limitado a Wuhan e à província de Hubei, ele teve um grande impacto nos números de crescimento de todo aquele ano. A estratégia de confinamento, entretanto, foi considerada bem-sucedida, e a recuperação foi rápida, de modo que o número do ano seguinte, 2021, ficou significativamente acima da tendência anterior à Covid. O fato de a tendência geral de queda ter sido retomada em 2023, contudo, encobre um acontecimento extremamente importante ocorrido em 2022.
A chegada da variante Ômicron do vírus, notificada pela primeira vez em Xangai no final de fevereiro, levou inicialmente a um confinamento total naquela cidade até maio e, em seguida, à política de “Covid Zero”, que impôs controles muito rigorosos em todo o país. No 20º Congresso do Partido, em outubro de 2022, Xi elogiou a eficácia da estratégia e declarou que ela continuaria indefinidamente. Entretanto, mesmo antes da abertura do Congresso, o descontentamento generalizado já havia ficado evidente com a popularidade do protesto do “Homem da Ponte”. Duas semanas após o Congresso, as mortes de moradores em um incêndio em um edifício residencial em Ürümqi provocaram uma onda de agitação, iniciada em Xangai, mas que se espalhou por todo o país em poucas horas.O movimento ficou conhecido como revolução das “Folhas em Branco” ou “A4”, porque os manifestantes erguiam folhas de papel em branco — um sinal silencioso que convidava todos a imaginar o que estaria escrito nelas se isso fosse permitido.
Quase imediatamente, apesar dos elogios de Xi, a política de “Covid Zero” chegou ao fim. Tanto o protesto quanto a rapidez com que Xi recuou poderão ser considerados significativos no futuro, mas o próprio Congresso também representou um ponto de inflexão importante. Mesmo antes de sua realização, já havia sido decidido que Xi não deixaria o cargo após seus dois mandatos, como vinha sendo a regra desde a ascensão de Deng ao poder. Agora, sua supremacia incontestável dentro do Partido foi reforçada pela escolha pessoal de todos os membros do Comitê Permanente, selecionados exclusivamente entre aqueles conhecidos por apoiá-lo.
Naquele momento, a China já estava no segundo ano do 14º Plano Quinquenal, que incluía uma reorientação da ICR, reduzindo a ênfase nos grandes projetos de infraestrutura e ampliando consideravelmente a exportação de tecnologia e serviços, como transporte e manutenção, vigilância, seguros e assessoria jurídica, por meio de contratos comerciais em vez de contratos liderados pelo Estado. Como no passado, entretanto, os pagamentos poderiam ser realizados por meio de acordos de fornecimento de matérias-primas e energia.
Crise
No plano interno, as “linhas vermelhas” de Xi para os especuladores imobiliários começaram a produzir efeitos dos quais a China ainda não se recuperou. A Evergrande, uma das maiores construtoras do mundo, mostrou-se incapaz de pagar os juros de suas dívidas em setembro de 2021. Logo ficou evidente que as próprias dívidas jamais poderiam ser quitadas e que a Evergrande era apenas uma entre muitas empresas que, na realidade, estavam falidas.
As consequências foram devastadoras: descobriu-se um excedente de mais de 90 milhões de apartamentos que não podiam ser vendidos. Ao mesmo tempo, havia milhões de famílias que haviam comprado imóveis “na planta”, ou seja, antes mesmo do início da construção, que agora jamais seria iniciada. É possível imaginar o efeito em cadeia: as empresas que haviam fornecido materiais para a construção excedente, as firmas de engenharia que forneciam guindastes, equipamentos de terraplenagem e caminhões, as empresas responsáveis pelo acabamento dos edifícios concluídos, sem mencionar todos os trabalhadores que efetivamente os construíram, ficaram sem receber seus pagamentos.
Enquanto isso, em conformidade com o Plano, os investimentos priorizavam as indústrias de alta tecnologia, os veículos elétricos, o desenvolvimento da computação quântica, a tecnologia aeroespacial, a pesquisa bioquímica e, sem dúvida, armamentos sofisticados. No final de 2023, a desaceleração provocada pelo segundo confinamento havia sido revertida e o crescimento do PIB voltara à linha de tendência, embora, como já observamos, essa tendência fosse de queda. O que isso ocultava era a crescente discrepância entre os setores industriais em expansão e o restante da economia doméstica, essencialmente, entre o Departamento I e o Departamento II de Marx.
Trump
Mais recentemente, é claro, toda a economia mundial foi afetada pelas políticas bizarras de Donald Trump. Ao contrário da grande maioria dos países, que toleraram as tarifas do seu chamado “Dia da Libertação” (Liberation Day) na esperança, às vezes justificada, muitas vezes não, de negociar condições melhores longe dos holofotes, a China simplesmente retaliou com suas próprias tarifas e desviou o comércio para longe dos fornecedores norte-americanos, comprando, por exemplo, sua soja do Brasil.Isso foi suficiente para levar Trump à mesa de negociações, que geralmente resultaram em recuos de ambos os lados.
O próximo encontro está marcado para 14 de setembro, e ninguém sabe qual será o resultado. O que podemos dizer é que a China parece possuir uma capacidade muito maior de planejamento estratégico e que Xi certamente está preparado para diversas eventualidades. Ele sabe que tempos difíceis estão por vir. Seu plano é apoiar-se na continuidade do avanço tecnológico e no aumento das exportações, sustentados pelo controle de minerais estratégicos, por novas rotas comerciais e pelo uso cada vez maior do yuan nas transações comerciais.
O problema que ele enfrenta internamente é muito semelhante ao que existia nos anos imediatamente anteriores à Grande Crise Financeira. A China superou a concorrência de muitos outros países em produtos cada vez mais sofisticados, mas negligenciou seu próprio mercado interno. O mercado mundial não pode absorver indefinidamente o excedente chinês, mas a China depende das exportações.
Uma estatística ilustra esse problema: a China já domina a produção de veículos elétricos, enquanto os EUA se contentam em continuar consumindo enormes quantidades de gasolina. Empresas alemãs e japonesas estão agora negociando empreendimentos conjuntos com fabricantes como a BYD.A demanda mundial estimada por veículos elétricos é de 23 milhões por ano. A China consegue absorver 12 milhões, mas já possui capacidade para produzir 25 milhões. Ao mesmo tempo, existem mais de 100 empresas produzindo automóveis na China. Está claro que ocorrerá uma grande reconfiguração do setor, com uma enorme destruição e centralização de capital.
Cálculos semelhantes poderiam ser feitos para outros setores, todos apontando para demissões generalizadas e, consequentemente, para o descontentamento social. Xi também se preparou para isso: o PCCh conta agora com 101 milhões de membros e dispõe do sistema de vigilância mais abrangente do mundo.O que isso demonstra é que ele não tem medo dos norte-americanos. Ele tem medo dos chineses!